兼業農家のための確定申告やり方を解説!

兼業農家として働きながら確定申告を正確に行うことは、重要な課題です。この記事では、基本知識から青色申告のメリット、経費計上の方法、節税対策まで、兼業農家の確定申告に必要な情報を網羅しています。特に、農業所得と給与所得の違いや損益通算のメリットについて詳しく解説しますので、スムーズに申告を進められるようになります。年度別の準備スケジュールも説明し、無駄なく効率的に確定申告を完了させましょう。
目次
兼業農家に必要な確定申告の基本知識

兼業農家として働く場合、確定申告の基本知識を持つことが大切です。農業所得や給与所得などさまざまな収入源があるため、それぞれに適した申告方法を理解する必要があります。適切な申告をすることで、税金面でもメリットを得られるのです。この記事では、兼業農家が知っておくべき確定申告の基本知識を具体的に解説します。
確定申告が必要な理由とその概要
確定申告が必要なのは、所得税を適正に納めるためです。特に、兼業農家は農業所得と給与所得の両方があることが多く、この複数の所得を一括して申告しなければなりません。税金計算の基準となる所得金額を正確に計算するために、確定申告が求められます。また、事業所得として扱われる農業所得の詳細を申告しないと、税務署から指摘を受ける可能性もあります。よって、確定申告は農業と給与の両方の収入を合算し、正確に税金を支払うための手続きなのです。
申告を避けた場合のリスクとは
もし確定申告を避けた場合、法律違反となり罰則を受ける危険があります。一つのリスクは、ペナルティとして加算税や延滞税が課されることです。また、申告漏れが発覚した場合には、過去に遡って申告を求められ、その際に大きな税金が発生することもあります。さらに、代わりに税務署による厳しい調査が行われることも考えられます。こうしたリスクを考えると、確定申告を行うことが重要であるということが理解できるでしょう。誠実に申告を行い、法的トラブルを避けることが肝心です。
農業所得と給与所得の違い
農業所得と給与所得は収入の種類が異なり、それに応じて税金の計算方法も違うのです。農業所得は、自営業者としての所得であり、事業経費を差し引いて計算されます。一方、給与所得は雇用契約に基づいて支払われる賃金であり、一定の控除が適用されます。加えて、農業所得は確定申告が必須であるのに対し、給与所得は源泉徴収されるため、年末調整で調整されることが一般的です。このように、農業所得と給与所得には多くの違いがあり、正確に理解しておかなければなりません。適切な対策を講じることで、税金の負担を軽減できるのです。
なお、令和7年度税制改正により、令和7年分の所得税から基礎控除と給与所得控除の最低保障額が見直されています。基礎控除はこれまで所得水準にかかわらず一律48万円でしたが、改正後は合計所得金額に応じて58万円〜95万円の段階的な金額になりました(合計所得金額132万円以下の場合は95万円)。また、給与所得控除の最低保障額も55万円から65万円に引き上げられています。給与所得のある兼業農家の方は、この改正で手取りや納税額が変わる可能性があるため、最新の控除額を確認したうえで申告することが大切です(出典:国税庁「令和7年度税制改正による所得税の基礎控除の見直し等について」)。
青色申告のメリットと手続き方法

青色申告には様々なメリットがあります。まず、青色申告専用の控除によって、税金が軽減されることがあります。それにより、所得税や住民税の負担が減少するのです。また、帳簿の作成が義務付けられるため、経営状況を正確に把握しやすくなる点も大きな利点でしょう。それでは、具体的な手続き方法について説明します。青色申告を始めるためには、税務署に事前の届け出が必要です。詳細については、次の見出しで説明します。
青色申告を選ぶ理由
青色申告を選ぶ理由は、多岐にわたります。第一に、青色申告特別控除があります。控除額は要件によって65万円・55万円・10万円の3段階に分かれています。複式簿記で記帳し、貸借対照表と損益計算書を確定申告書に添付すれば55万円、それに加えてe-Taxによる電子申告か優良な電子帳簿保存の要件を満たせば65万円の控除が受けられます。それ以外の簡易な記帳の場合は10万円です。節税効果は要件次第で大きく変わります。節税はどの企業や個人事業主にとっても重要でしょう。次に、損失の繰越しができることです。事業が赤字だった場合、その赤字を最大3年間にわたる利益から差し引くことが可能です。これにより、将来の税負担が軽減されるのです。
そして、青色申告では、自分の給与を経費として計上できる点が挙げられます。これにより、家族に給料を支払う形で、所得分散の効果が生じます。となれば、所得税や社会保険料の負担を抑える術となるでしょう。最後に、より正確な帳簿が作成でき、事業の現状をリアルタイムで把握できます。結果として、経営判断がしやすくなります。青色申告を選ぶ理由は、経済的メリットだけでなく、経営の透明性向上も期待できるからです。
青色申告の適用条件と提出書類
青色申告を行うためには、いくつかの条件を満たす必要があります。まず、事業所得、不動産所得、または山林所得があることです。それに加えて、適切な帳簿を備え付け、継続して記帳することが求められます。帳簿は、簿記の原則に従って記述する必要があり、これも青色申告の条件です。
次に、青色申告を希望する場合、事前に「青色申告承認申請書」を税務署に提出します。原則として、青色申告を始めたい年の3月15日までに提出することで、その年分から適用されます。ただし、その年の1月16日以降に新しく農業を始めた場合は、事業開始日から2か月以内に提出すれば、開業した年から青色申告が可能です(出典:国税庁「A1-8 所得税の青色申告承認申請手続」)。提出書類としては、「青色申告承認申請書」のほか、「決算書」や「確定申告書」なども必要です。
提出書類は、提出期限を守ることが重要です。期限に遅れた場合、特典を受けられなくなる可能性が高いです。また、正確な記帳を行い、必要な書類をきちんと揃えることが求められます。これにより、青色申告のメリットを最大限に享受することができるでしょう。
経費計上の基本と具体例
経費計上は、事業の収支を正確に反映するために重要です。まず、経費として認められる費用は、業務に直接関連するものでなければなりません。例えば、事務用品や交通費、広告費などです。これらの費用を適切に計上することで、節税効果を期待できるのです。経費計上の基本を理解し、正しく処理することが大切です。
経費として認められる項目一覧
経費計上で認められる項目は、多岐にわたります。具体例として、事務用品や交通費、広告費、光熱費などがあります。これらは、事業に不可欠な支出であり、経費として認められやすいです。また、従業員の給与や福利厚生費も含まれます。一方で、プライベートな支出は認められません。経費として認められる項目を理解し、事業の支出を正確に計上することが重要です。交通費に関しては、業務上必要な移動費用が含まれます。また、通信費や交際費も認められる場合があります。これらの項目を把握し、適切に計上することで、税務リスクを回避できます。
経費計上の注意点と失敗例
経費計上には、いくつかの注意点があります。まず、一貫した基準で計上することが求められます。基準が曖昧だと、税務調査で指摘される可能性が高まります。また、計上漏れがないように注意が必要です。特に、大きな額の経費を見落とすと、後で修正が困難になります。失敗例として、プライベートな費用を経費に含めてしまうケースがあります。これは、税務調査で違反とされるリスクが高いです。また、領収書を紛失した場合、証拠が不十分とされることもあります。さらに、経費計上のルールを知らずに過剰申告することも失敗の一因です。正しい情報を元に、慎重に計上することが大切です。
領収書の管理方法と保存期間
領収書の管理は、経費計上の基本です。まず、領収書は日付や金額、支払先が明記されていることが重要です。また、適切に分類して保存することが求められます。これにより、経費計上の手続きをスムーズに進めることができます。保存期間については、青色申告の場合、帳簿や決算書類、領収書などの現金・預金取引に関する書類は原則として7年間の保存が必要です(前々年分の事業所得が300万円以下の場合は5年間で構いません)。なお、適格請求書(インボイス)に該当する書類は、所得額にかかわらず7年間保存しなければなりません。特に、大きな支出の領収書は慎重に保管するべきです。さらに、電子保存も認められる場合があり、効率的な管理が可能です。これらのポイントを抑えて、適正な経費管理を行いましょう。
兼業農家が取れる節税対策

兼業農家としての収益を最大化するためには、節税対策が非常に重要です。農業所得は、不動産や給与所得とは異なる特性を持つため、適切な対策を取らないと多額の税金が発生する可能性があります。農業特有の控除や減価償却をうまく利用することで、収益を保護し、資金を効率的に活用できます。例えば、青色申告を行うことによって多くの経費を計上しやすくなるため、節税効果が期待できます。
利益を圧縮するための基本戦略
利益を圧縮するための基本戦略としては、まず経費の計上方法を見直すことが重要です。例えば、必要な機械や設備の購入時期を計画して、年度ごとの利益を調整する手法があります。次に、青色事業専従者給与の制度を利用することで、家族の労働力を適切に評価し、その対価を全額経費として計上する方法も効果的です(白色申告の場合は、定額の事業専従者控除を利用できます)。以上の方法を組み合わせることで、安定した利益を維持しながら税負担を軽減することができるでしょう。こうした取り組みは、長期的な視点で行うことが求められます。
利用可能な特例制度や税額控除
兼業農家にとって、利用可能な特例制度や税額控除を活用することは、効果的な節税対策となります。青色申告制度を利用すると、特別控除を受けられ、経費の計上がしやすくなります。また、青色申告者には「少額減価償却資産の特例」があります。取得価額が40万円未満(2026年3月31日までに取得したものは30万円未満)の機械や器具備品などを、通常の減価償却のように数年かけてではなく、取得した年に一括で必要経費に算入できる制度です(年間の合計限度額は300万円)。収益が増えた年に必要な設備投資を行うことで、その年の利益を計画的に圧縮できます。さらに、所得税や住民税には、地方税の特例や国の支援策も存在します。これらを適切に利用することで、税負担を軽減し、生産性を高めることができます。
節税対策としての事業投資
節税対策として、事業投資を活用する方法も有効です。例えば、農業用のハウスや機械設備を新たに導入することで、減価償却を増やすことができます。これにより、収益が圧縮され、税負担が軽減されます。また、新しい技術や設備投資によって生産効率も向上し、利益がさらに伸びる可能性があります。こうした事業投資は、長期的な視点で行い、資金計画を立てることが重要です。結果として、持続可能な農業経営が実現できるでしょう。
たとえば、本業の給与を得ながら週末に野菜を育てている場合を考えてみましょう。青色申告に切り替えて65万円の特別控除を受け、収穫期に合わせて導入した管理機(取得価額40万円未満)を少額減価償却資産の特例で全額経費に算入すれば、その年の農業所得を大きく圧縮できます。こうした制度を一つずつ組み合わせていくことが、無理のない節税につながります。
損益通算の基本とそのメリット
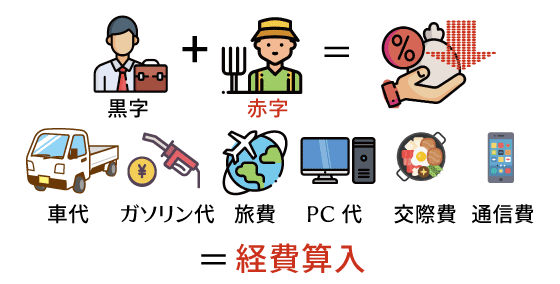
損益通算とは、異なる種類の所得の間で利益と損失を相殺することにより、全体の税負担を軽減する制度です。この仕組みを理解することで、税金をより効果的に管理できます。特に、事業や投資を行う方にとっては、メリットが大きいのです。適切に損益通算を利用することで、経済的なリスクを減らし、長期的な資産形成に有利になるでしょう。
損益通算の仕組みと適用条件
損益通算の仕組みは、特定の所得区分間で利益と損失を相殺することです。この仕組みにより、所得税の負担を軽減できます。例えば、不動産所得で発生した損失を給与所得と相殺することが可能です。しかし、適用条件があります。対象となるのは、事業所得、不動産所得、山林所得、譲渡所得です。これらの所得が損失を出した場合にのみ、他の所得と通算可能です。また、損益通算を行った後の金額に、雑損控除や住宅借入金等特別控除といった所得控除・税額控除を適用することも可能です。ただし、土地・建物等の譲渡損失や、主に趣味・娯楽目的で保有する不動産所得の損失など、税法上損益通算が制限されているケースもあるため注意が必要です。
農業所得と他の所得の損益通算の方法
農業所得も損益通算の対象です。農業を営む人にとっては、特に重要な知識です。農業所得が赤字の場合、その損失は他の所得と通算できます。例えば、給与所得や事業所得と相殺することが可能です。また、農業所得が黒字であっても、他の所得で損失が出た場合には、通算することができます。そのため、農業に関わる費用を正確に把握し、適切な申告を行うことが重要です。特に、農業所得の計算方法や関連する税法を理解しておくことで、効率的に損益通算を活用できます。これにより、税金の負担を減らし、農業経営の安定化を図ることができるのです。
損失が出た年の対処法
損失が出た年には、損益通算を利用して税額を軽減することが可能です。まず、特定の所得区分で出た損失を他の所得区分と相殺します。その際、適用条件や制約を確認することが重要です。例えば、事業所得で出た損失は、不動産所得や給与所得と相殺できます。また、損失が大きい場合には、翌年以降に繰り越すことも可能です。この場合、3年間にわたり損失を繰り越して、将来の利益と相殺することができます。このようにして、損失が出た年には、適切な対処を行い、将来の税負担を軽減することが重要です。これにより、経済的な安定を保ちやすくなります。
年度別の申告スケジュールと準備

年度別の申告スケジュールと準備は、非常に重要です。特に、確定申告の時期が近づくと、提出期限に間に合うようにするための準備が不可欠になります。年度ごとに申告内容や必要な書類が異なることも多いため、事前にしっかりと確認しておくことが肝心です。また、スムーズな申告を実現するためには、日常的な記録と整理が大切です。これにより、申告時の手間を大幅に減らすことができるでしょう。
確定申告の提出期限とスケジュールの確認ポイント
確定申告の提出期限とスケジュールの確認ポイントは押さえておくべきです。提出期限は原則として毎年3月15日ですが、カレンダーにより変更されることがあります。特に、土曜日や日曜日、祝日が挟まる場合、次の平日が期限となりますので注意が必要です。これを確認することで、申告漏れや遅延を防ぐことができます。また提出期限に焦ることなく準備できるようにスケジュールを組むことも大切です。
年度の初めに確認したい点がいくつかあります。たとえば、前年の収入が予定よりも増えた場合、追加で税金を納める必要があります。年度途中で大きな買い物や投資をした場合も影響します。これに備えて、必要な情報を整理しておくことが推奨されます。また、税務署からの通知やお知らせも見逃さないようにしましょう。
具体的なスケジュールの作成も重要です。申告に必要な書類やデータをいつまでに準備するかを決め、各ステップを確認しながら進めることで、作業が効率的になります。こうすることで、余裕を持って申告を終えることができるでしょう。
書類準備に必要なステップ
書類準備に必要なステップを事前に把握しておくことは、効率的な申告作業のためには欠かせないです。まず、収入証明書や経費証明書など、必要な書類を一覧にして準備します。そして、これらの書類を正確に記入し、不備がないか確認することが第一歩になります。特に、経費の領収書や証明書は提出書類として必要な場合が多いです。
次に、これらの書類を適切に分類しファイルにまとめます。分類する際、年度ごと、項目ごとに分けると後々の作業がスムーズになります。また、デジタル化することで検索が容易になり効率的です。大切なのは、出力する際に必要な書類をすぐに取り出せるように整理しておくことです。
最後に、準備が整った段階で書類の提出方法を決めます。インターネット経由での提出、郵送、または税務署に直接提出する方法があります。どの方法を選ぶかによって、準備の進め方も変わるので、早めに決定することが望ましいです。これにより、ストレスなくスムーズに書類を提出することができるでしょう。
効率的な申告作業の進め方
効率的な申告作業の進め方は、事前準備と計画が重要です。まず、申告に必要な書類や情報を整理しておくことが肝心です。次に、申告作業を段階ごとに細分化し、スケジュールを作成します。これにより、どのタイミングで何をすべきかが明確になり、作業が進めやすくなります。段階的に作業を進めることで、全体の流れが把握しやすくなります。
時間の管理も重要です。日常的に書類を整理する習慣を持つことで、申告時に時間を節約できます。特に、経費や収入に関する書類は、一箇所にまとめて保管しておくと便利です。また、定期的に進捗を確認し、計画通りに進んでいるかをチェックする習慣を持つことが大切です。
最後に、もし時間が足りないと感じた場合は、専門家に依頼する選択肢も考慮しましょう。税理士や会計士に相談することで、効率的な進め方をアドバイスしてもらえることがあります。自分だけで無理をせず、適切なサポートを受けることでスムーズに申告作業を進めていけるでしょう。
まとめ

兼業農家の確定申告は、農業所得と給与所得の両方を正しく申告し、青色申告や少額減価償却資産の特例などの制度を使いこなすことで、税負担を大きく減らせます。令和7年度税制改正で基礎控除や給与所得控除も変わったため、最新の情報を確認しながら準備を進めましょう。
農業を本格的に始めたい方は、お金や制度の不安を一人で抱え込まず、まずは無料の説明会で疑問を相談してみませんか。
無料オンライン説明会申し込み

参加費無料・オンライン開催の説明会。所要時間は約60分、Zoomでご自宅から参加できます。
農地の探し方、農業委員会申請の準備、兼業で農業を始める流れ、先輩農家のリアルな話をわかりやすくお伝えします。ニックネーム参加・顔出しなしでOK。まず情報収集として、お気軽にご参加ください。